【社労士監修】障害者控除の控除額はいくら? 対象者や申請方法を解説
障害者控除を利用すると、所得税・住民税の負担を軽減できる可能性があります。控除額は障害区分によって異なり、年末調整や確定申告で申請可能です。障害者控除とは、納税者本人、同一生計配偶者、または扶養親族が障害者に該当する場合に、納税者の所得から一定額を控除できる制度であり、所定の要件を満たす場合に適用を受けられます。この記事では、社会保険労務士の玉上信明氏監修のもと、障害者控除のメリットや対象範囲・区分などをわかりやすく説明しています。また、相続税・贈与税に関する特例についても解説しているので、ぜひ参考にしてみてください。
この記事を監修した人
玉上 信明 (たまがみ のぶあき)
三井住友信託銀行にて年金信託や法務、コンプライアンスなどを担当。
定年退職後の2017年1月に社会保険労務士玉上事務所を開業し、執筆やセミナー講演を中心に活動中。人事労務問題を専門とし、企業法務全般・時事問題・補助金業務などにも取り組んでいる。
■資格
社会保険労務士・健康経営エキスパートアドバイザー
■監修・執筆実績
・M3 Career 産業医ポータルサイト
・Money Forwardクラウド
・FREENANCE MAG
目次
障害者控除とは?所得税・住民税が軽減される仕組み
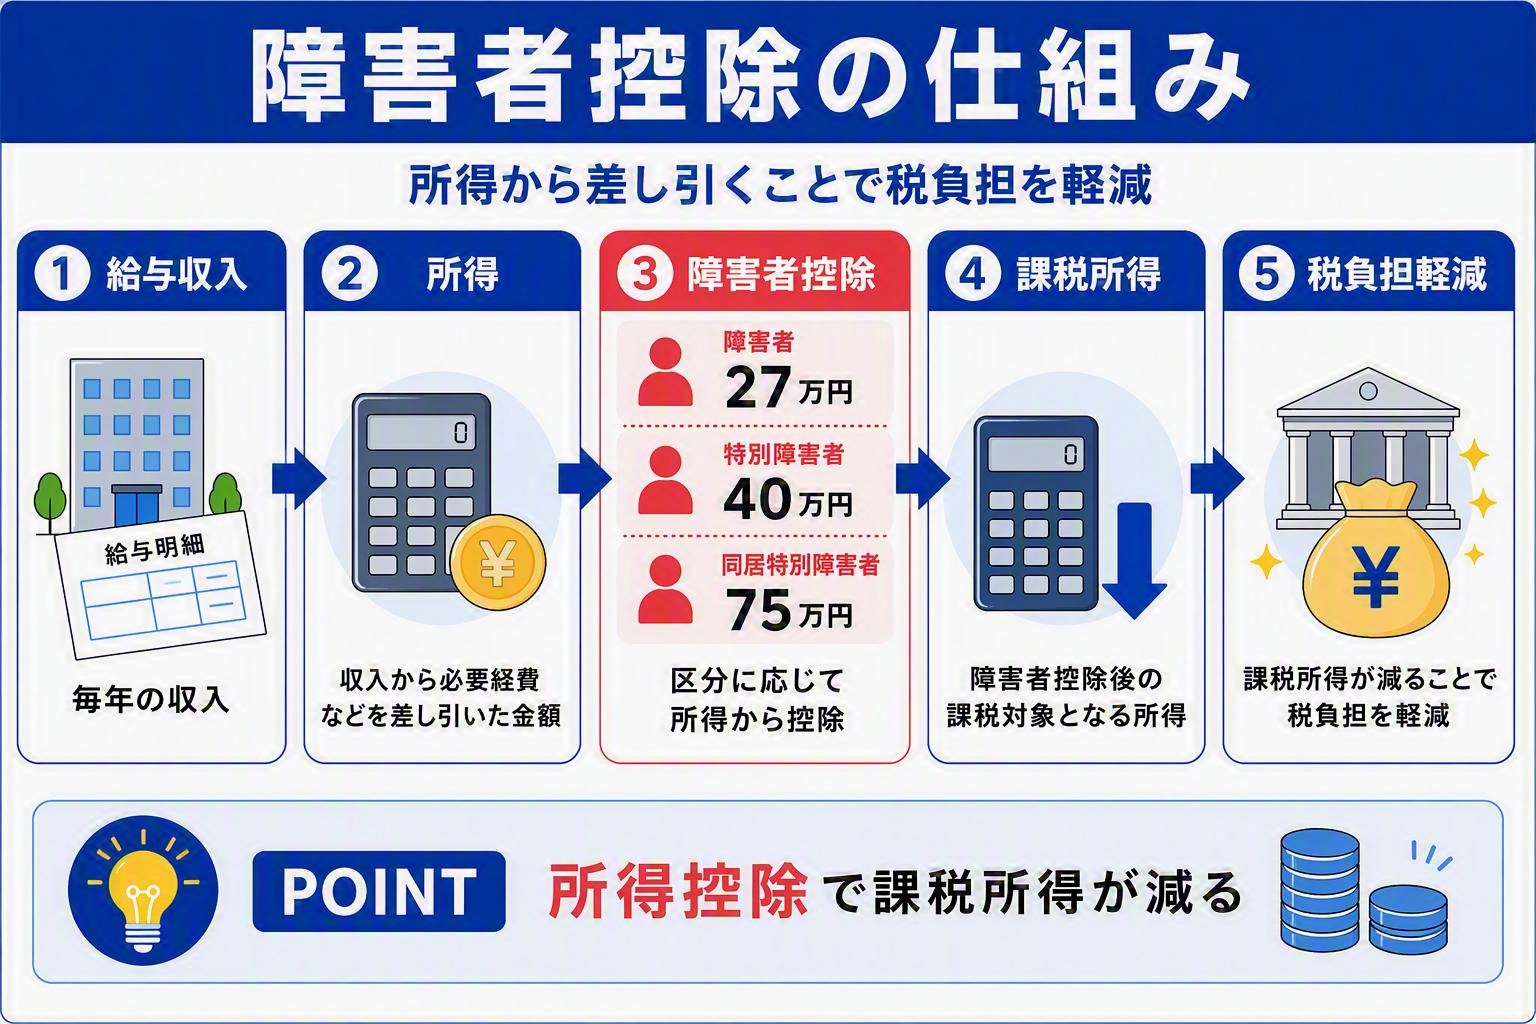
まずは障害者控除とはなにか、その仕組みと対象者、メリットなどを確認しておきましょう。
障害者控除の仕組みと適用対象
障害者控除とは、納税者本人や同一生計の配偶者・扶養親族が所得税法上の障害者に当てはまる場合に、一定の金額を所得から差し引くことができる税制上の制度です。所得控除が適用されると所得税の対象となる所得(課税所得)が差し引かれることにより、所得税や住民税の負担を軽減できます。「障害者」のほか、より手厚い控除が受けられる「特別障害者」「同居特別障害者」の区分が設けられています。
障害者控除の適用要件や「特別障害者」「同居特別障害者」の判定基準、控除額の詳細については、国税庁の「No.1160 障害者控除」に詳しく掲載されています。
障害者控除は所得税と住民税にどう影響する?
税負担を軽くする「所得控除」は、所得税と住民税の双方に用意されています。所得税はその年分の所得に課されるのに対し、住民税は「前年の所得」をベースに計算されます。そのため、税額へ反映されるタイミングが異なる点には注意が必要です。
所得税における障害者控除の詳細は、国税庁の「No.1160 障害者控除」で確認できます。また、住民税については新宿区「住民税の障害者控除・非課税」で詳しく説明されています。
障害者控除の対象者は?適用要件と区分
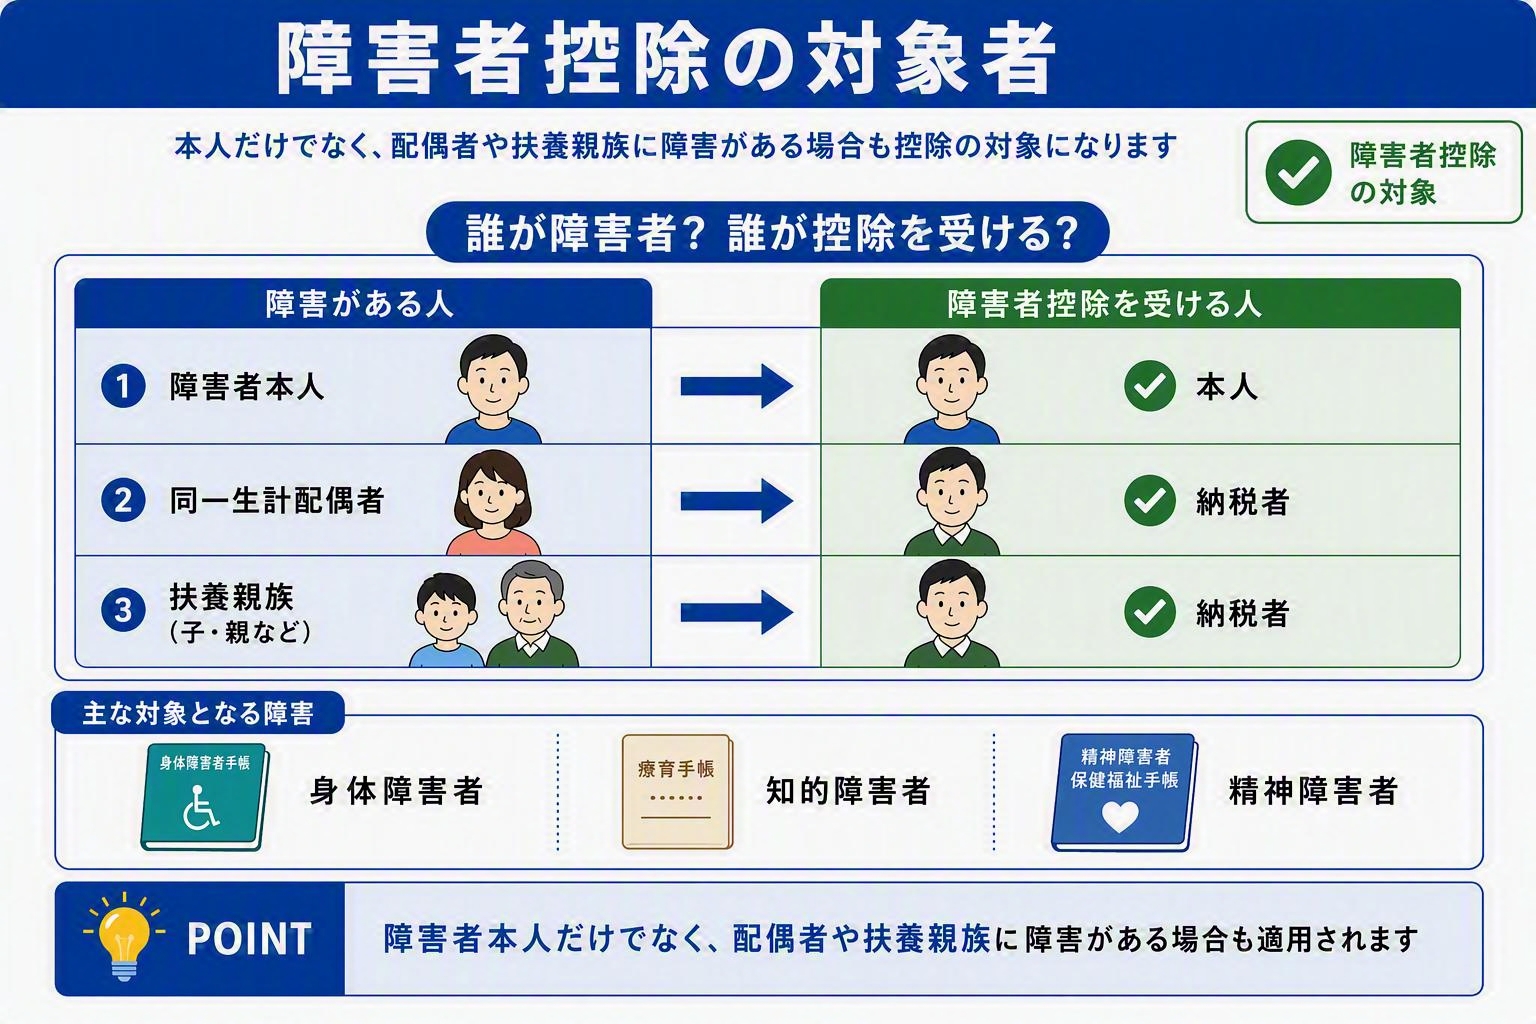
障害者控除は、障害のある方や、障害のある同一生計配偶者・扶養親族がいる納税者の税負担を軽減する所得控除です。ここでは、控除が適用される要件や区分について詳しく解説します。
障害者控除の要件(身体障害者・知的障害者・精神障害者)
税法上の障害者控除の対象は、障害者手帳を交付されている方だけではありません。まずは代表的な対象者を確認してみましょう。
| 区分 | 主な対象者(代表例) |
|---|---|
| 身体障害者 | 身体障害者手帳の交付を受けている方 |
| 知的障害者 | 療育手帳などの交付を受けている方 |
| 精神障害者 | 精神障害者保健福祉手帳の交付を受けている方 |
表は主な対象者の代表例です。このほか、精神や身体に障害がある方で、手帳の交付を受けていなくても所得税法上の要件を満たす場合は、障害者控除の対象となることがあります。
なお、障害者控除の対象となるかどうかは、手帳の種類や等級だけで一律に決まるものではありません。自身や家族の状況が要件に該当するか、国税庁の「No.1160 障害者控除」などで確認しましょう。
「特別障害者」と「同居特別障害者」の区分と要件
障害者控除には、通常の障害者の他に「特別障害者」の区分があります。重度の身体障害がある方、知的障害の程度が重い方、精神障害者保健福祉手帳の障害等級が1級の方などが該当します。なお、控除対象配偶者や扶養親族が特別障害者で、かつ同居している場合は「同居特別障害者」としてさらに手厚い控除が適用されます。
「特別障害者」「同居特別障害者」の具体的な要件については、国税庁の「No.1160 障害者控除」に詳しく掲載されています。
いくら控除される?所得税・住民税の控除額
障害者控除は税額そのものから差し引くのではなく、所得から一定額を差し引く「所得控除」です。そのため、実際に軽減される税額は、納税者の課税所得や適用される税率によって異なります。
例えば、一般の障害者に対する所得税の控除額は27万円です。仮に所得税率が5%であれば、27万円×5%=1万3,500円となり、所得税の軽減額は約1万3,500円がひとつの目安になります。ただし、実際の税額は社会保険料控除や扶養控除など、個人の所得・控除状況によって異なります。
ここでは、所得税・住民税それぞれの控除額と、税負担がどの程度軽減されるのかを確認します。
所得税における控除額一覧:区分ごとの金額整理
所得税における障害者控除の額は以下のように定められています。国税庁の「No.1160 障害者控除」では、以下の控除額が示されています。
- 一般の障害者:27万円
- 特別障害者:40万円
- 同居特別障害者:75万円
給与所得者の場合、基礎控除や給与所得控除等に加えて上記の障害者控除が差し引かれ、課税所得が減ることで所得税の負担軽減につながります。
所得税の税率については、国税庁の「No.2260 所得税の税率」を参照してください。
住民税における控除額の違いと特徴:地方税独自の軽減
住民税の控除額は所得税とは異なり、以下の金額となります。詳しくは、例えば新宿区「住民税の障害者控除・非課税」などでも確認できます。
- 一般の障害者:26万円
- 特別障害者:30万円
- 同居特別障害者:53万円
住民税の標準税率は10%なので、一般の障害者なら26,000円程度、特別障害者なら30,000円程度の軽減となります。
また、住民税には前年の合計所得金額が一定額以下の場合に非課税となる特例があります。例えば、納税者本人が障害者で前年の合計所得金額が135万円以下である場合などは住民税が非課税になります。詳細は自治体の窓口等で確認しましょう。
会社員が障害者控除を受けるための申請方法
会社で従業員としてはたらいている障害者が、障害者控除を受ける際の申請方法について解説します。
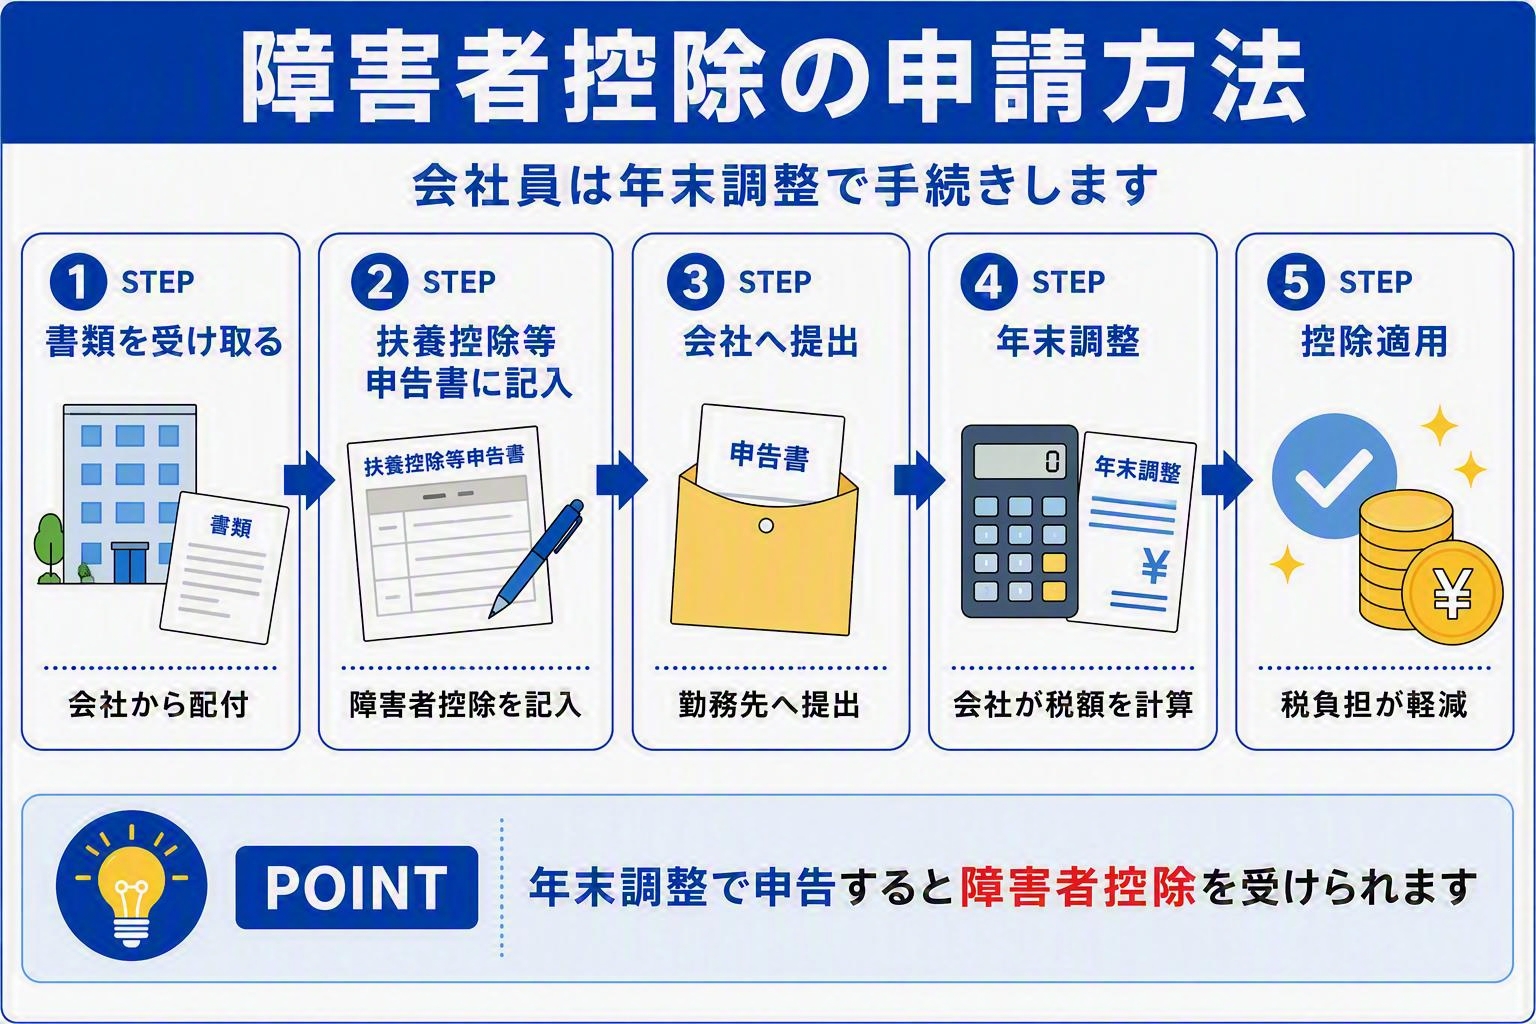
年末調整で申請する方法
会社員や公務員が障害者控除を受ける場合、勤務先の「年末調整」で手続きを行います。毎年、秋頃に会社から配付される「給与所得者の扶養控除等(異動)申告書」の所定欄に記載して提出します。申告書の様式や記載方法については、国税庁の「各種申告書・記載例(扶養控除等申告書など」で確認できます。
勤務先によっては、障害の区分などを確認するため、障害者手帳などの情報を求められる場合があります。必要な手続きや確認書類は勤務先の案内を確認しましょう。
年末調整で申告しなかった場合の「還付申告」「更正の請求」
障害者控除の申告漏れなどで税金を納め過ぎている場合、確定申告の有無で取り扱いが異なります。
確定申告していなかった場合は「還付申告」
年末調整で障害者控除を申告せず、確定申告も行っていなかった場合は、「還付申告」により納め過ぎた所得税の還付を受けられる場合があります(原則としてその年の翌年1月1日から5年間提出可能)。
確定申告をしていた場合は「更正の請求」
すでに確定申告書を提出している場合は、「更正の請求」で税額の訂正を求めることができます(原則として法定申告期限から5年以内)。
更正の請求ができる期間や必要書類などの詳細は、国税庁の「所得税及び復興特別所得税の更正の請求手続」に掲載されています。また、所得税の還付申告については「No.2030 還付申告」もあわせて確認しておくとよいでしょう。国税庁の「所得税及び復興特別所得税の更正の請求手続」や、税務署で確認しましょう。
【プラスの知識】相続税・贈与税における障害者向けの特例
税負担の軽減に役立つ障害者に向けた、相続や贈与に関する特例もチェックしておきましょう。
相続税の「障害者控除」
相続人が障害者の場合、満85歳までの年数1年につき10万円(特別障害者は20万円)が相続税額から直接控除されます。障害のある方に関連する税制として、あわせて確認しておきたい制度です。なお、対象となる障害者の範囲や具体的な控除額の計算方法は、国税庁の「No.4167 障害者の税額控除」に詳しく掲載されています。
贈与税の「特定贈与信託」による非課税制度
重度障害者等の将来の生活費や医療費に充てるため、信託銀行等と信託契約を結んで財産を信託する制度です。特別障害者は6,000万円まで、その他の障害者は3,000万円まで贈与税が非課税となります。制度の対象者や非課税限度額、申告手続きの詳細については、国税庁の「障害者非課税信託申告の手続」で確認できます。
障害者控除に関するよくある質問と注意点
ここでは、障害者控除に関するよくある質問と注意点をまとめます。
障害者控除で税金はいくら安くなる?
障害者控除による軽減額は、所得や適用される税率によって異なります。
例えば、所得税率を5%、住民税率を10%として単純計算した場合の軽減額の目安は以下のとおりです。
| 税金の種類 | 障害者 | 特別障害者 |
|---|---|---|
| 所得税(税率5%の場合) | 13,500円程度 | 20,000円程度 |
| 住民税(税率10%の場合) | 26,000円程度 | 30,000円程度 |
ただし、実際の軽減額は所得や社会保険料控除、扶養控除などの適用状況によって異なります。上記はあくまで目安として参考にしてください。より具体的な税額を確認したい場合は、国税庁の「年末調整計算シート」などを活用して試算してみるとよいでしょう。
障害者手帳がなくても障害者控除を受けられる?
障害者手帳がなくても、障害者控除が認められる場合があります。自治体によっては、65歳以上で要介護認定を受けている方等を対象に「障害者控除対象者認定書」が発行され、これが控除の証明として認められるケースがあります。詳細は国税庁の「No.1160 障害者控除」や、自治体の福祉窓口等で確認しましょう。
家族が障害者控除を受けることはできる?
障害者と同一生計の配偶者や扶養親族が障害者控除を受けられる場合があります。障害者本人の所得が少ない・無収入の場合に適用できる場合があり、家族が控除を受けることで世帯全体の税負担を抑えられます。家族がどのように障害者控除を受けられるかについては、国税庁の「No.1160 障害者控除」でも確認可能です。また、障害のある方のはたらき方や障害者雇用制度について知りたい方は、次の記事も参考にしてください。

障害者控除は対象・控除額を確認し、年末調整や確定申告で手続きしよう
障害者控除は、納税者本人や同一生計配偶者、扶養親族が一定の要件を満たす場合に適用を受けられる所得控除です。対象となる場合は、所得税や住民税の負担軽減につながる可能性があります。まずは自身や家族が対象となるか、控除区分や控除額を確認し、利用できる制度は適切に活用していきましょう。会社員であれば年末調整、必要に応じて確定申告で手続きを行うことで控除を受けられます。過去の申告について確認したい場合は、国税庁の情報を確認したうえで、税務署に相談してみてください。
まずは、キャリアアドバイザーに転職相談を
電話orオンライン
でお気軽にご相談ください
就職について不安なことも
障害者雇用の知りたいことも
キャリアドバイザーが親身にお話をうかがいます
公開日:2026/10/05
 記事をシェアする